お気軽にお問い合わせください。
営業時間:
9:00~18:00
※時間外や土日は応相談
※時間外や土日は応相談
年金と暮らしの希望を数字で整理し、自分に合った備えを考えます
年金だけで大丈夫?大宮で始める老後資金の見える化
- 年金の見込み額と、退職後に必要となる生活費を整理します。
- 住居費や光熱費、食費など、大宮での暮らしを想定した支出を確認します。
- 通院や薬代などの医療費も考慮し、無理のない家計の見通しを立てます。
- 趣味や旅行、ご家族への支援など、希望する過ごし方も資金計画に反映します。
- 収支のシミュレーションで不足額や備えの優先順位を見える形にし、具体的な対策を検討します。
「年金だけで生活できるのだろうか」「老後資金はいくら必要なのか」と不安に感じても、必要な金額は一律ではありません。大宮でどのように暮らしたいか、住居費や日々の生活費、医療費などを一つずつ整理することで、将来の収支や備えたい金額が見えてきます。年金の見込み額を確認し、希望する暮らしとの違いをシミュレーションしながら、今からできることを一緒に考えていきましょう。
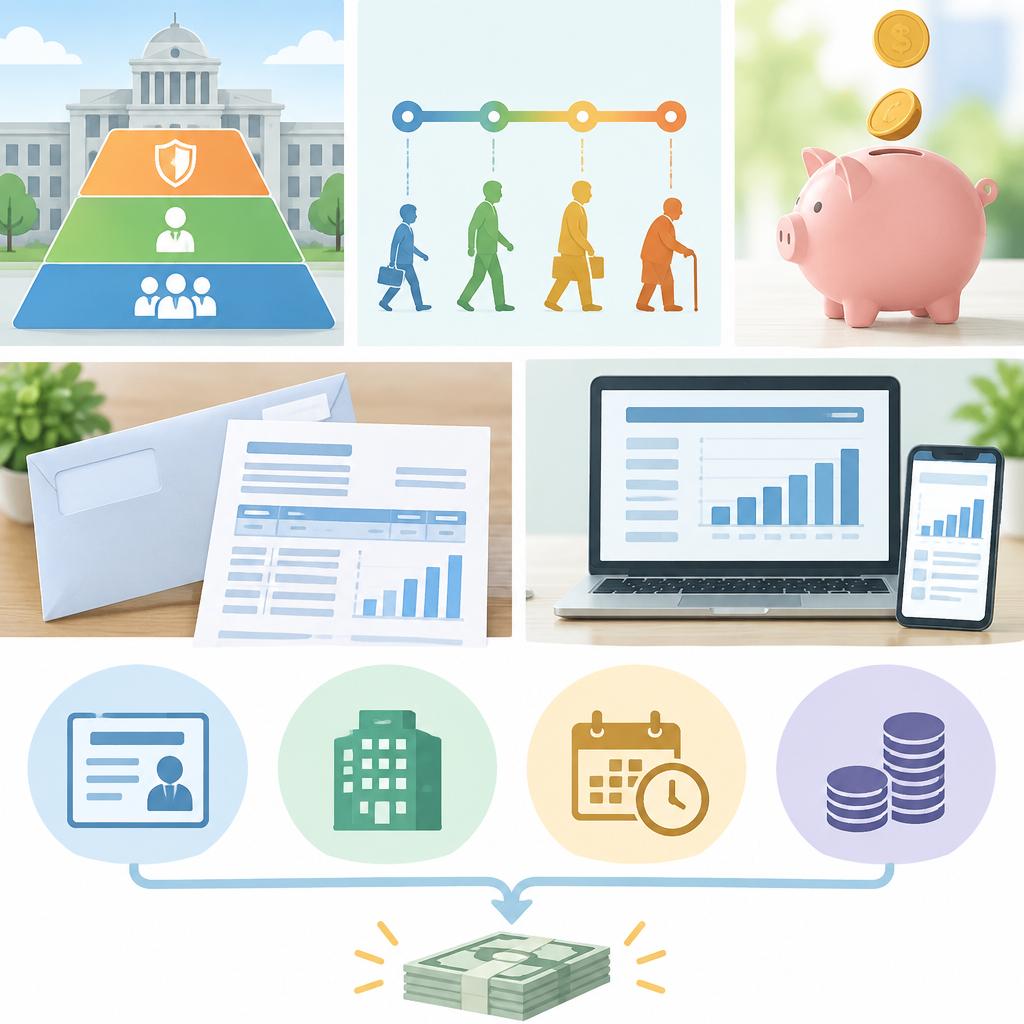
まず知っておきたい年金制度と、受給額の確かめ方
受給額は一人ひとり違う。まずは自分の年金見込額を知ることから始めましょう。
-
Point 01
公的年金は加入状況で変わる日本の公的年金は、原則として20歳以上60歳未満の人が加入する国民年金と、会社員などが加入する厚生年金を基本としています。受給額は加入期間や納付状況、働き方などによって異なり、同じ年代でも差があります。大宮での老後の暮らしを考える際も、まず自分の加入歴を確認することが大切です。 -
Point 02
受給開始時期を確認する老齢年金は原則65歳から受け取れますが、希望に応じて受給開始を早めたり遅らせたりする選択肢もあります。開始時期によって受給額が変わるため、働き続ける予定や貯蓄、健康状態なども踏まえて検討しましょう。制度の条件は個人の状況で異なるため、最新情報を公的窓口で確認することも重要です。 -
Point 03
ねんきん定期便・ネットで見込額を把握毎年届く「ねんきん定期便」や、オンラインサービスの「ねんきんネット」では、加入記録や将来の年金見込額を確認できます。記載内容に誤りがないか、未納期間や転職後の記録も含めて確認してみましょう。見込額を住居費や医療費などの支出と照らし合わせると、年金だけで不足する金額や、今後の備えが具体的に見えてきます。
老後資金はいくら必要?暮らしに合わせた資金計画
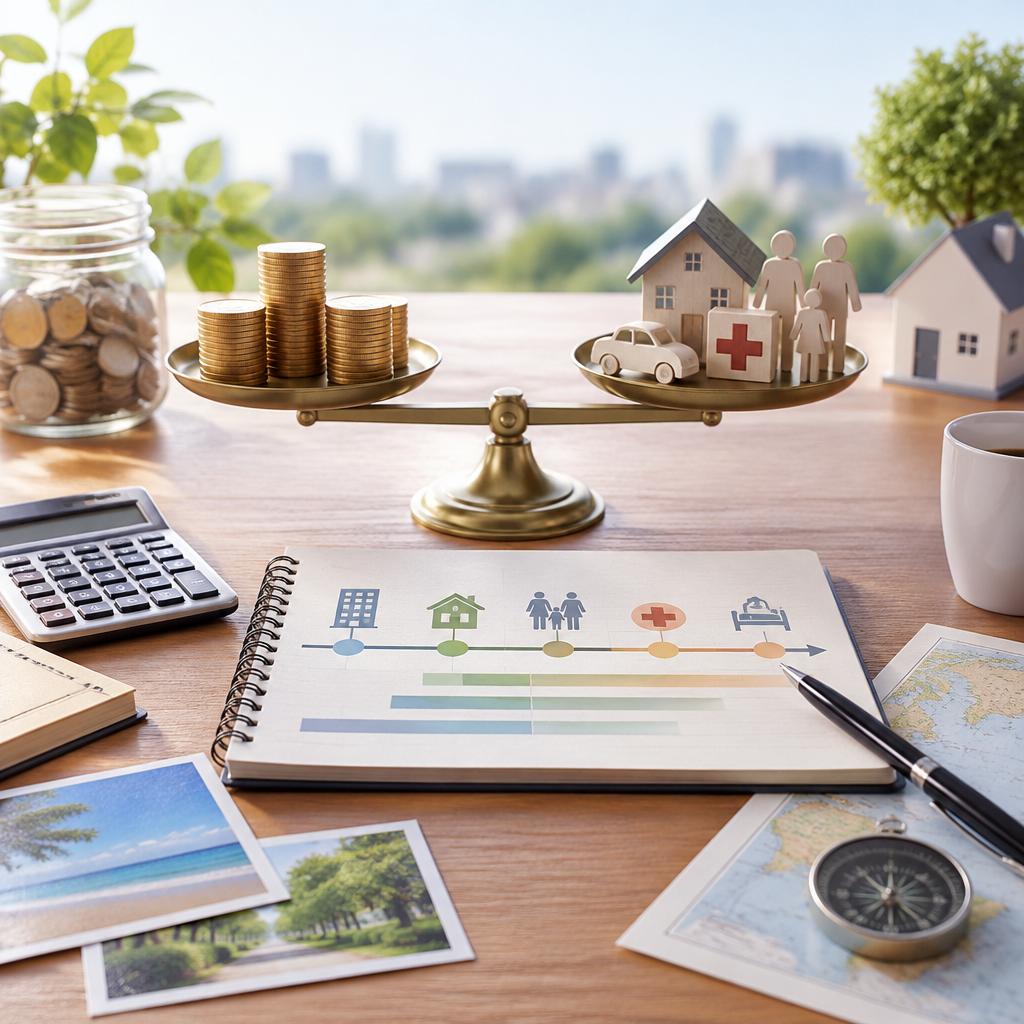
年金の見込額が分かったら、次は老後にかかる支出と並べて考えてみましょう。年金だけで生活できるかどうかは、受給額だけで決まるものではありません。住まいの状況や家族構成、退職後の働き方、健康状態、どのような暮らしを望むかによって、必要な金額は一人ひとり異なります。大宮で暮らし続ける場合も、住居費や日々の生活費、通院・薬代、趣味や外出にかかる費用などを具体的に整理すると、自分に合った見通しを立てやすくなります。
まずは、ねんきん定期便やねんきんネットで確認した年金見込額を、毎月の収入として把握します。あわせて、食費や光熱費、通信費、住居費、保険料などの基本的な支出を書き出し、退職後も続くものと、減る・なくなる可能性があるものに分けてみましょう。住宅ローンが残る場合や、賃貸住宅に住み続ける場合は、住居費を長期的な支出として見積もることが大切です。医療費や介護に関する費用は予測が難しいため、断定的な金額を置くのではなく、一定の予備費を設けて複数のケースを考えておくと安心につながります。
収入と支出を月ごとに比べると、年金でまかなえる範囲と不足する可能性のある金額が見えてきます。ただし、月々の差額だけで判断せず、退職後の期間や一時的な支出も含めて考えましょう。自宅の修繕、車の買い替え、家族への支援など、毎月ではないものの将来発生しうる費用も確認しておくと、より現実に近い計画になります。退職時期や再雇用の有無、年金を受け取り始める時期によっても収支は変化するため、条件を変えた複数のシミュレーションを行うことが役立ちます。
不足が見つかっても、すぐに大きな資産形成を始めなければならないとは限りません。固定費の見直し、働く期間や収入の検討、貯蓄の取り崩し方、住まいの計画など、取り組めることを優先順位に沿って考えることが大切です。医療費や保険料が家計に与える影響も含めて整理すれば、削ってよい支出と、安心のために確保したい支出を区別しやすくなります。
老後の資金計画は、一度作って終わりではありません。働き方や健康状態、家族の状況、制度の変更などに応じて見直すことで、暮らしに合った計画を保ちやすくなります。じろう家計の相談所では、年金見込額と将来の支出をグラフや表で整理し、退職時期・住まい・家族構成・医療費などを踏まえたライフプランづくりをサポートしています。漠然とした不安を具体的な数字に置き換え、今からできる準備を一緒に考えていきます。
まずは、ねんきん定期便やねんきんネットで確認した年金見込額を、毎月の収入として把握します。あわせて、食費や光熱費、通信費、住居費、保険料などの基本的な支出を書き出し、退職後も続くものと、減る・なくなる可能性があるものに分けてみましょう。住宅ローンが残る場合や、賃貸住宅に住み続ける場合は、住居費を長期的な支出として見積もることが大切です。医療費や介護に関する費用は予測が難しいため、断定的な金額を置くのではなく、一定の予備費を設けて複数のケースを考えておくと安心につながります。
収入と支出を月ごとに比べると、年金でまかなえる範囲と不足する可能性のある金額が見えてきます。ただし、月々の差額だけで判断せず、退職後の期間や一時的な支出も含めて考えましょう。自宅の修繕、車の買い替え、家族への支援など、毎月ではないものの将来発生しうる費用も確認しておくと、より現実に近い計画になります。退職時期や再雇用の有無、年金を受け取り始める時期によっても収支は変化するため、条件を変えた複数のシミュレーションを行うことが役立ちます。
不足が見つかっても、すぐに大きな資産形成を始めなければならないとは限りません。固定費の見直し、働く期間や収入の検討、貯蓄の取り崩し方、住まいの計画など、取り組めることを優先順位に沿って考えることが大切です。医療費や保険料が家計に与える影響も含めて整理すれば、削ってよい支出と、安心のために確保したい支出を区別しやすくなります。
老後の資金計画は、一度作って終わりではありません。働き方や健康状態、家族の状況、制度の変更などに応じて見直すことで、暮らしに合った計画を保ちやすくなります。じろう家計の相談所では、年金見込額と将来の支出をグラフや表で整理し、退職時期・住まい・家族構成・医療費などを踏まえたライフプランづくりをサポートしています。漠然とした不安を具体的な数字に置き換え、今からできる準備を一緒に考えていきます。
資産運用は目的とリスクを確認して、無理のない選択を
老後資金を準備するとき、預貯金だけで備えるのか、資産運用も取り入れるのかは、多くの方が迷うポイントです。大切なのは、どちらか一方に決めることではありません。年金の見込額や毎月の生活費、退職後に予定している支出を確認し、必要な時期に使うお金を確保したうえで、家計に合った方法を考えることです。
預貯金は、必要なときに引き出しやすく、元本の変動が比較的小さい一方、物価が上昇すると、同じ金額で購入できるものが少なくなる可能性があります。資産運用には、預貯金より高い収益が期待できる場合がある一方で、価格が下がり、元本を下回るリスクもあります。運用期間が短いお金や、近いうちに使う予定のある資金まで投資に回すと、必要な時期に値下がりしている可能性もあるため、使う時期に応じてお金を分けて考えましょう。
まずは、生活費や医療費、住まいの修繕費など、日々の暮らしや近い将来に必要となる資金を整理します。そのうえで、当面使う予定のない資金について、運用期間や価格変動への受け止め方を確認します。運用する場合も、一つの商品に集中せず、資産や地域を分散する方法がありますが、分散しても損失がなくなるわけではありません。値動きが気になって生活に支障が出ない範囲か、途中で現金化する可能性はあるかなど、ご自身の状況に照らして検討することが大切です。
商品を選ぶ際は、期待される収益だけでなく、購入時・保有中・換金時にかかる手数料や、仕組み、解約条件も確認しましょう。制度や商品にはそれぞれ特徴があり、すべての方に同じ選択が適するわけではありません。よく分からないまま勧められた商品を急いで契約するのではなく、家計全体の見通しと照らし合わせ、納得できるまで情報を確認する姿勢が重要です。
じろう家計の相談所では、特定の商品や金融機関に偏らず、年金見込額や支出、預貯金、今後の予定を整理し、老後資金の全体像を数字で見える形にするお手伝いをしています。運用を始めること自体を前提にせず、預貯金とのバランスや必要な準備額を一緒に確認することで、ご自身に合った選択を考えやすくなります。大宮での暮らしを見据え、無理のない老後設計を検討してみませんか。
預貯金は、必要なときに引き出しやすく、元本の変動が比較的小さい一方、物価が上昇すると、同じ金額で購入できるものが少なくなる可能性があります。資産運用には、預貯金より高い収益が期待できる場合がある一方で、価格が下がり、元本を下回るリスクもあります。運用期間が短いお金や、近いうちに使う予定のある資金まで投資に回すと、必要な時期に値下がりしている可能性もあるため、使う時期に応じてお金を分けて考えましょう。
まずは、生活費や医療費、住まいの修繕費など、日々の暮らしや近い将来に必要となる資金を整理します。そのうえで、当面使う予定のない資金について、運用期間や価格変動への受け止め方を確認します。運用する場合も、一つの商品に集中せず、資産や地域を分散する方法がありますが、分散しても損失がなくなるわけではありません。値動きが気になって生活に支障が出ない範囲か、途中で現金化する可能性はあるかなど、ご自身の状況に照らして検討することが大切です。
商品を選ぶ際は、期待される収益だけでなく、購入時・保有中・換金時にかかる手数料や、仕組み、解約条件も確認しましょう。制度や商品にはそれぞれ特徴があり、すべての方に同じ選択が適するわけではありません。よく分からないまま勧められた商品を急いで契約するのではなく、家計全体の見通しと照らし合わせ、納得できるまで情報を確認する姿勢が重要です。
じろう家計の相談所では、特定の商品や金融機関に偏らず、年金見込額や支出、預貯金、今後の予定を整理し、老後資金の全体像を数字で見える形にするお手伝いをしています。運用を始めること自体を前提にせず、預貯金とのバランスや必要な準備額を一緒に確認することで、ご自身に合った選択を考えやすくなります。大宮での暮らしを見据え、無理のない老後設計を検討してみませんか。
大宮で無料相談。年金と老後資金の不安を一緒に整理しませんか?
老後の暮らしや年金について、「自分の場合はいくら受け取れるのか」「今の準備で足りるのか」と感じたら、まずは気になっていることをお聞かせください。じろう家計の相談所では、独立系FPとして特定の保険会社や金融機関の商品販売を目的とせず、ご本人やご家族の家計状況、これから希望する暮らしに合わせて、年金見込額や支出、老後資金の準備について一緒に整理します。
初回の相談に、特別な資料は必要ありません。ねんきん定期便やねんきんネットで確認した受給見込額、家計簿、毎月の支出が分かるメモなどがあれば、より具体的にお話しできますが、手元に何もなくても大丈夫です。まずは「年金のことを知りたい」「老後資金が不安」といった段階からご相談いただけます。お話を伺いながら、必要に応じて確認しておきたい情報をご案内します。
さいたま市大宮区を拠点に、対面のほかオンラインでのご相談にも対応しています。遠方にお住まいの方や、ご自宅から相談したい方もご利用いただけます。お問い合わせは電話(070-8999-6332)、メール(info@jiro-fp-soudanjo.jp)、またはホームページからどうぞ。営業時間は9:00~18:00で、時間外や土日のご相談も応相談です。
相談を通じて、年金や家計の状況を数字で整理し、これから考えたいことや準備の優先順位を見つけていきます。将来のお金について一人で抱え込まず、まずは気軽にお問い合わせください。
初回の相談に、特別な資料は必要ありません。ねんきん定期便やねんきんネットで確認した受給見込額、家計簿、毎月の支出が分かるメモなどがあれば、より具体的にお話しできますが、手元に何もなくても大丈夫です。まずは「年金のことを知りたい」「老後資金が不安」といった段階からご相談いただけます。お話を伺いながら、必要に応じて確認しておきたい情報をご案内します。
さいたま市大宮区を拠点に、対面のほかオンラインでのご相談にも対応しています。遠方にお住まいの方や、ご自宅から相談したい方もご利用いただけます。お問い合わせは電話(070-8999-6332)、メール(info@jiro-fp-soudanjo.jp)、またはホームページからどうぞ。営業時間は9:00~18:00で、時間外や土日のご相談も応相談です。
相談を通じて、年金や家計の状況を数字で整理し、これから考えたいことや準備の優先順位を見つけていきます。将来のお金について一人で抱え込まず、まずは気軽にお問い合わせください。
Contact お問い合わせ
このサイトはreCAPTCHAとGoogleによって保護されており、Googleの
プライバシーポリシー と
利用規約が適用されます。
Instagram
インスタグラム
Related
関連記事
-
 2026.11.03大宮でスマホ代を見直すなら。毎月の固定費を軽くして、家計にゆとりを
-
 2026.10.24退職後の不安を、見える安心に。大宮から始める老後資金と生活費の見直し
-
 2026.10.24大宮で、老後の「やりたい」をあきらめない。趣味と生活費のバランスを整え、安心できる収支計画を
-
 2026.11.03大宮で定年後のお金に悩んだら、退職金の「使い道」から老後の安心をつくる。独立系FPと、これからの暮らしを数字で見える化しませんか?
-
 2026.10.24資産運用だけで、老後の心配を抱え込まない。大宮で年金と暮らしを見通す生活設計
-
 2026.10.21大宮で、未来のお金を「見える安心」に。老後資金も貯蓄計画も、あなたに合う一歩から。
-
 2026.10.24大宮で、好きなことを我慢しない暮らしへ。生活費の心配を「見える化」して、趣味も将来も大切にする家計づくりを始めませんか?
-
 2026.11.03大宮で老後の家計が心配な方へ。保険と通信費を整えて、未来のお金にゆとりを。
-
 2026.10.28離婚後のお金の不安を、見える計画に。大宮で始める新しい暮らしの家計設計
-
 2026.10.23大宮で迎えるセカンドライフ、楽しみはそのままに家計を整える。老後のお金を「見える化」して、あなたらしい生活水準を無理なく続ける方法を一緒に考えます。
-
 2026.10.27年金だけで足りる?の不安を、これからの暮らしの数字に変える。大宮の独立系FPと始める、定年後の生活設計
-
 2026.10.22大宮で離婚後の家計に悩む方へ。パート収入を「暮らしの安心」に変える家計管理を、独立系FPと一緒に見える化しませんか?
-
 2026.10.21老後のお金の不安を、見える安心へ。大宮から始める、あなたらしい資産形成
-
 2026.10.21大宮で、老後のお金の不安を「見える安心」へ。中立のFPと、あなたらしい未来を描きませんか。
-
 2026.10.22大宮で老後を迎える、その先の暮らしを数字で見える化。生活費と保険を整え、あなたらしい安心の一歩を。
-
 2026.10.22老後のお金、見える化すれば道が見える。大宮の独立系FPと、あなたらしい生活設計を。
-
 2026.10.22大宮の家計、スマホ代から未来を変える。固定費を整えて、老後資金にゆとりを。
-
 2026.11.03離婚後のお金の不安を、これからの暮らしを支える計画へ。大宮の独立系FPが生活費と老後資金を一緒に見える化します。
-
 2026.10.22定年後のお金の不安を、見える安心に。大宮の独立系FPと、あなたらしい老後資金計画を一緒に。
-
 2026.10.2250代からの老後資金、ひとりで悩まず数字で整理。大宮の独立系FPと、これからの暮らしに安心を。
-
 2026.10.21大宮で、これからのお金を「見える安心」に。中立なファイナンシャルプランナーと描く、あなたらしいライフプラン