お気軽にお問い合わせください。
営業時間:
9:00~18:00
※時間外や土日は応相談
※時間外や土日は応相談
年金・貯蓄・医療費・住まいを整理して、これからの暮らしを数字で見える形に
定年後のお金、何が不安?まずは「見えない心配」を整理しよう
- 年金の見込み額と毎月の生活費を照らし合わせ、定年後の収支を把握する
- 現在の貯蓄や退職金を整理し、いつ・何に使うお金なのかを考える
- 医療費や介護費など、健康状態や将来の変化を踏まえた備えを検討する
- 持ち家・賃貸、住宅ローン、住み替えなど、住まいにかかる費用を確認する
- 趣味や旅行など、実現したい暮らしも含めて優先順位をつける
- 数字をシミュレーションし、今から取り組める支出の見直しや準備を整理する
定年後のお金について、「年金だけで暮らせるのか」「貯蓄はいくら必要なのか」と不安を感じていませんか。必要な金額は、年金額や毎月の支出、住まい、健康状態、これから実現したい暮らしによって一人ひとり異なります。まずは収入と支出、将来の希望を整理し、どこに備えるべきかを見つけることが大切です。じろう家計の相談所では、独立系FPの中立的な立場から、老後の家計をシミュレーションし、無理のないマネープランづくりをお手伝いします。
老後資金はいくら必要?年金と支出から不足額を見える化
年金と支出を数字で整理すれば、定年後に必要な備えが見えてきます。
-
Point 01
年金の見込みを確認ねんきん定期便などを参考に、公的年金の受給見込み額を確認します。受給開始時期や働き方によって収入は変わるため、現在の情報を整理し、定年後の家計に入るお金を具体的に把握することから始めましょう。 -
Point 02
暮らしに必要な支出を整理食費や光熱費などの日常生活費に加え、住居費、医療費、車の維持費、趣味や旅行の費用も洗い出します。今の支出をそのまま当てはめるのではなく、住まいや健康状態、これから送りたい暮らしを踏まえて見積もることが大切です。 -
Point 03
収支を試算して備えを考える年金などの収入と生活費を時系列で比べると、毎月の不足額や貯蓄の取り崩し方が見えてきます。希望する暮らしを続けるために必要な資金を試算し、貯蓄や働き方、固定費の見直しなど、自分に合った備えの優先順位を整理しましょう。
投資初心者も焦らない。貯蓄・退職金・運用の考え方
定年後のマネープランでは、老後資金の総額だけでなく、「いつ、何に使うお金なのか」を整理することが大切です。日々の生活費や医療費、住まいの修繕費など、近い将来に使う予定のある資金と、当面使う予定のない資金を分けて考えると、必要な備えが見えやすくなります。
生活費や急な出費に備えるお金は、必要なときに使えることを重視します。一方、すぐに使う予定のない資金は、運用を含めた準備方法を検討する余地があります。ただし、運用には価格変動などのリスクがあり、元本が保証されるとは限りません。資金を使う時期や目的、値下がりした場合にどの程度まで受け入れられるかを踏まえ、自分に合った範囲で考えることが重要です。
準備方法を選ぶ際は、制度や商品を先に決めるのではなく、家計の収支や資産全体を確認し、運用期間やリスク許容度に合っているかを整理しましょう。仕組みや費用、換金のしやすさを理解できないものを、急いで選ぶ必要はありません。まずは生活資金を確保したうえで、無理のない金額から情報を集め、自分が納得できる方法を検討することが安心につながります。
年金の見込み額や毎月の支出、預貯金、今後予定している大きな出費を書き出すだけでも、どの資金をいつまでに準備するかを考えやすくなります。じろう家計の相談所では、特定の商品を前提とせず、数字を整理しながら一人ひとりの希望や状況に合わせた老後の資金計画づくりをお手伝いしています。
生活費や急な出費に備えるお金は、必要なときに使えることを重視します。一方、すぐに使う予定のない資金は、運用を含めた準備方法を検討する余地があります。ただし、運用には価格変動などのリスクがあり、元本が保証されるとは限りません。資金を使う時期や目的、値下がりした場合にどの程度まで受け入れられるかを踏まえ、自分に合った範囲で考えることが重要です。
準備方法を選ぶ際は、制度や商品を先に決めるのではなく、家計の収支や資産全体を確認し、運用期間やリスク許容度に合っているかを整理しましょう。仕組みや費用、換金のしやすさを理解できないものを、急いで選ぶ必要はありません。まずは生活資金を確保したうえで、無理のない金額から情報を集め、自分が納得できる方法を検討することが安心につながります。
年金の見込み額や毎月の支出、預貯金、今後予定している大きな出費を書き出すだけでも、どの資金をいつまでに準備するかを考えやすくなります。じろう家計の相談所では、特定の商品を前提とせず、数字を整理しながら一人ひとりの希望や状況に合わせた老後の資金計画づくりをお手伝いしています。
定年後のマネープランを作る5ステップと見直しのコツ
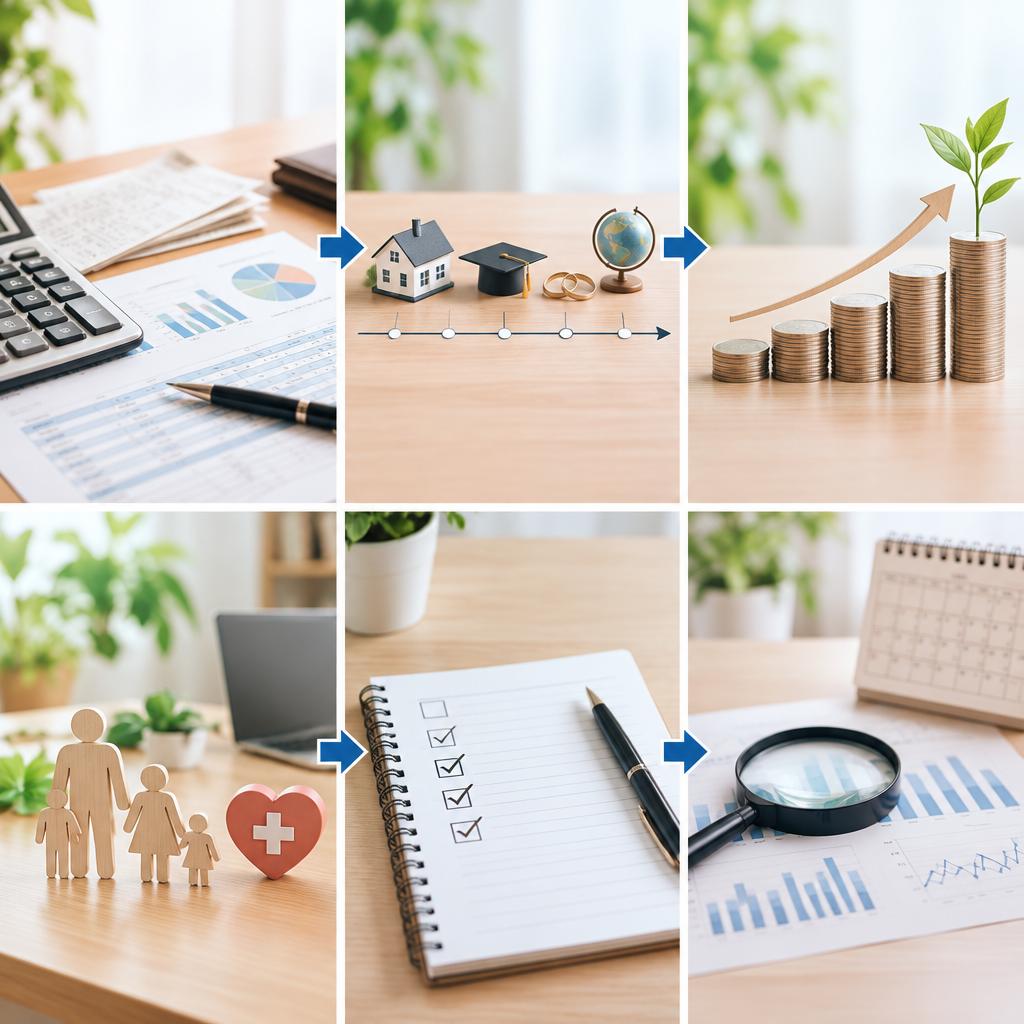
定年後の暮らしを安心して迎えるためには、最初から完璧な計画を立てる必要はありません。現在の収入と支出を整理し、これからの暮らしに必要なお金を見える形にして、状況に合わせて調整していくことが大切です。まずは給与や年金などの収入、食費・住居費・光熱費・保険料といった毎月の支出を確認しましょう。退職後に収入が変わる一方、住宅ローンや医療費などの負担が続く場合もあります。細かな記録がなくても、通帳やカードの明細を見ながら、おおよその金額をつかむところから始められます。
次に、退職金の受け取り、住宅の修繕、車の買い替え、旅行、家族への援助など、今後予定している出来事を年齢や時期とともに整理します。毎月の生活費だけでは見えにくい大きな支出も、時系列に並べることで準備の必要性が分かりやすくなります。年金の見込み額や預貯金とあわせて収支を試算し、どの時期にどれくらい資金が必要になりそうかを確認すれば、漠然とした不安を具体的な課題に置き換えられます。
試算をもとに、生活に必要な資金、近い将来に使う予定のお金、当面使わないお金を分け、それぞれに合った備え方を考えます。支出の見直しや働き方の調整、貯蓄の取り崩し方など、選択肢は一つではありません。運用を検討する場合も、生活資金まで無理に投資に回さず、使う時期や値下がりへの受け止め方を踏まえて判断しましょう。特定の商品を前提にせず、自分が理解でき、納得して続けられる方法を選ぶことが大切です。
計画は作って終わりではなく、実際の暮らしに合わせて定期的に見直します。年金額や物価、健康状態、家族構成、住まい、働き方が変われば、収支の見通しも変化します。年に一度など見直す時期を決め、予定と実績の差を確認し、必要に応じて支出や資金の使い方を調整しましょう。大きな変化があったときは、その都度計画を更新すれば十分です。
じろう家計の相談所では、年金や家計の状況、希望する暮らしを一緒に整理し、数字やシミュレーションを通じて今後の選択肢を見える形にします。家族構成や健康状態、医療費なども考慮しながら、無理なく実行できる計画を考えます。まだ資料がそろっていなくても、まずは気になっていることを話すところから始められます。
次に、退職金の受け取り、住宅の修繕、車の買い替え、旅行、家族への援助など、今後予定している出来事を年齢や時期とともに整理します。毎月の生活費だけでは見えにくい大きな支出も、時系列に並べることで準備の必要性が分かりやすくなります。年金の見込み額や預貯金とあわせて収支を試算し、どの時期にどれくらい資金が必要になりそうかを確認すれば、漠然とした不安を具体的な課題に置き換えられます。
試算をもとに、生活に必要な資金、近い将来に使う予定のお金、当面使わないお金を分け、それぞれに合った備え方を考えます。支出の見直しや働き方の調整、貯蓄の取り崩し方など、選択肢は一つではありません。運用を検討する場合も、生活資金まで無理に投資に回さず、使う時期や値下がりへの受け止め方を踏まえて判断しましょう。特定の商品を前提にせず、自分が理解でき、納得して続けられる方法を選ぶことが大切です。
計画は作って終わりではなく、実際の暮らしに合わせて定期的に見直します。年金額や物価、健康状態、家族構成、住まい、働き方が変われば、収支の見通しも変化します。年に一度など見直す時期を決め、予定と実績の差を確認し、必要に応じて支出や資金の使い方を調整しましょう。大きな変化があったときは、その都度計画を更新すれば十分です。
じろう家計の相談所では、年金や家計の状況、希望する暮らしを一緒に整理し、数字やシミュレーションを通じて今後の選択肢を見える形にします。家族構成や健康状態、医療費なども考慮しながら、無理なく実行できる計画を考えます。まだ資料がそろっていなくても、まずは気になっていることを話すところから始められます。
大宮で老後資金の相談なら。中立的なFPと不安を行動に変えませんか?
定年後の生活について考え始めても、「年金だけで足りるのか」「退職金をどう使えばよいのか」「投資を始めるべきか」など、疑問がいくつも重なり、何から手をつければよいか分からないことがあります。じろう家計の相談所では、特定の金融機関や保険会社に属さない独立系FPとして、商品販売や契約を前提とせず、お客様の状況に合わせて選択肢を一緒に整理します。
年金の見込み額や毎月の支出、住居費、医療費、退職金、貯蓄などを確認し、定年後の収支を数字で見える形にすることで、今後の暮らしに必要な備えや、優先して考えたいことが分かりやすくなります。投資に詳しくない方も、基本的な仕組みやリスクを理解するところからご相談いただけます。無理に運用を勧めるのではなく、生活資金と将来に備える資金を分け、ご本人が納得できる方法を検討します。
相談時に特別な書類をそろえる必要はありません。家計簿やねんきん定期便など、手元にある資料があれば参考になりますが、まずは気になっていることをお話しいただくだけでも大丈夫です。オンライン相談にも対応していますので、大宮周辺の方はもちろん、遠方の方もご利用いただけます。定年後のお金について一人で抱え込まず、現在の状況や希望する暮らしをお聞かせください。数字を整理しながら、あなたに合ったマネープランを一緒に考えていきます。
年金の見込み額や毎月の支出、住居費、医療費、退職金、貯蓄などを確認し、定年後の収支を数字で見える形にすることで、今後の暮らしに必要な備えや、優先して考えたいことが分かりやすくなります。投資に詳しくない方も、基本的な仕組みやリスクを理解するところからご相談いただけます。無理に運用を勧めるのではなく、生活資金と将来に備える資金を分け、ご本人が納得できる方法を検討します。
相談時に特別な書類をそろえる必要はありません。家計簿やねんきん定期便など、手元にある資料があれば参考になりますが、まずは気になっていることをお話しいただくだけでも大丈夫です。オンライン相談にも対応していますので、大宮周辺の方はもちろん、遠方の方もご利用いただけます。定年後のお金について一人で抱え込まず、現在の状況や希望する暮らしをお聞かせください。数字を整理しながら、あなたに合ったマネープランを一緒に考えていきます。
Contact お問い合わせ
このサイトはreCAPTCHAとGoogleによって保護されており、Googleの
プライバシーポリシー と
利用規約が適用されます。
Instagram
インスタグラム
Related
関連記事
-
 2026.11.03大宮でスマホ代を見直すなら。毎月の固定費を軽くして、家計にゆとりを
-
 2026.10.26大宮で家族のスマホ代を見直すなら。固定費を整えて、これからの家計にゆとりを。
-
 2026.10.21大宮で、未来のお金を「見える安心」に。老後資金も貯蓄計画も、あなたに合う一歩から。
-
 2026.10.24大宮で考える、年金だけに頼らない老後設計。お金の不安を数字で見える安心へ。
-
 2026.10.24退職後の不安を、見える安心に。大宮から始める老後資金と生活費の見直し
-
 2026.10.26大宮で考える、これからの暮らしとお金。家計を整え、セカンドライフの安心を数字に。
-
 2026.10.26離婚後の暮らしも、これからの老後も。大宮の独立系FPと、お金の不安を「見える安心」に変える。
-
 2026.10.26大宮で、老後の住まいとお金に安心を。住宅費を見える化し、あなたらしい暮らしを支えるライフプランニング
-
 2026.10.26大宮で描く、心豊かなリタイア生活。生活費と収支を見える化し、「これから」の不安を具体的な安心に変えます。
-
 2026.11.03大宮で定年後のお金に悩んだら、退職金の「使い道」から老後の安心をつくる。独立系FPと、これからの暮らしを数字で見える化しませんか?
-
 2026.10.27年金だけで足りる?の不安を、これからの暮らしの数字に変える。大宮の独立系FPと始める、定年後の生活設計
-
 2026.10.24大宮で離婚前後の家計を整える。パート収入を活かし、これからの生活費を数字で見える安心へ。
-
 2026.10.22大宮で離婚後の家計に悩む方へ。パート収入を「暮らしの安心」に変える家計管理を、独立系FPと一緒に見える化しませんか?
-
 2026.10.2250代からの老後資金、ひとりで悩まず数字で整理。大宮の独立系FPと、これからの暮らしに安心を。
-
 2026.10.23大宮で迎えるセカンドライフ、楽しみはそのままに家計を整える。老後のお金を「見える化」して、あなたらしい生活水準を無理なく続ける方法を一緒に考えます。
-
 2026.10.22老後のお金、見える化すれば道が見える。大宮の独立系FPと、あなたらしい生活設計を。
-
 2026.10.24退職後のお金の心配を、数字で「見える安心」へ。大宮の独立系FPと、あなたらしい老後の資金計画を始めませんか。
-
 2026.11.03離婚後のお金の不安を、これからの暮らしを支える計画へ。大宮の独立系FPが生活費と老後資金を一緒に見える化します。
-
 2026.11.03大宮で老後の家計が心配な方へ。保険と通信費を整えて、未来のお金にゆとりを。
-
 2026.10.28大宮で老後のお金を「見える化」。退職後の収入と生活費を整理し、安心して暮らせる家計設計を
-
 2026.10.27退職後のお金の不安を、見える安心へ。大宮で始める、あなたに合った生活収支シミュレーション
-
 2026.10.28離婚後のお金の不安を、見える計画に。大宮で始める新しい暮らしの家計設計
-
 2026.10.22大宮の家計、スマホ代から未来を変える。固定費を整えて、老後資金にゆとりを。
-
 2026.10.24退職後のお金、「なんとなく不安」を見える安心へ。大宮の独立系FPと、これからの生活費を賢くシミュレーション