お気軽にお問い合わせください。
営業時間:
9:00~18:00
※時間外や土日は応相談
※時間外や土日は応相談
望む暮らしを描き、費目ごとに整理することで、老後のお金の不安を具体的な備えに変えていきましょう
退職後の暮らし、いくら必要?不安の正体を数字にする
- 住居費は、住宅ローンの残りや修繕費、賃貸の場合の家賃などを含めて確認する
- 食費や光熱費、日用品費は、現在の金額を参考にしつつ退職後の暮らし方に合わせて見積もる
- 趣味・旅行・交際費など、退職後に楽しみたいことに必要なお金も計画に含める
- 通院や薬代などの医療費は、健康状態や受診状況を踏まえて無理のない範囲で想定する
- 年金などの収入と生活費を並べ、毎月・年間でどの程度の不足が生じるかを確認する
- 想定を一つに決めつけず、支出や暮らし方を変えた複数のケースで将来を比較する
退職後に必要な生活費は、現役時代の支出をそのまま当てはめれば分かるものではありません。住宅ローンの完済や通勤費の減少がある一方で、趣味や旅行に使うお金、医療費などが増えることもあります。まずは「どんな暮らしを送りたいか」を考え、住居費・食費・日用品費などを整理することが、現実的なシミュレーションの出発点です。じろう家計の相談所では、ご希望や家計の状況を伺いながら、退職後の収支を数字で見える形に整えます。
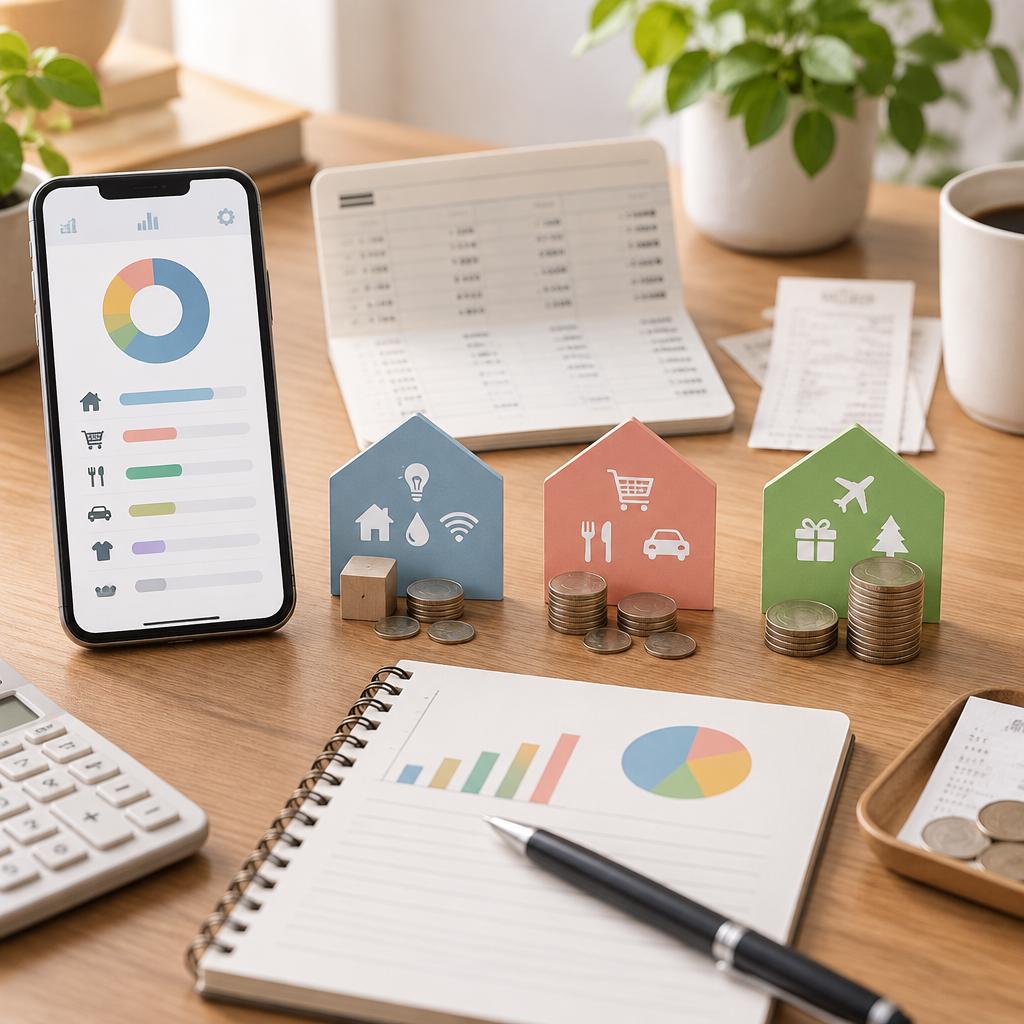
家計簿アプリで「使い道」を見える化。見直しの第一歩
完璧な家計簿より、続けられる把握を。毎月の支出と年に数回の出費を整理して、退職後の生活費を現実的に見積もりましょう。
-
Point 01
まずは固定費を確認住居費や通信費、保険料、定期購入など、毎月ほぼ決まって出ていくお金を洗い出します。家計簿アプリの集計や通帳・カードの明細を使えば、記録を一からつけなくても全体像をつかめます。退職後も続く支出と、見直せそうな支出を分けてみましょう。 -
Point 02
変動費は平均で考える食費や日用品、交通費、趣味などは月によって増減します。一か月だけで判断せず、数か月分の記録を見ておおよその平均を把握するのがポイントです。細かな分類にこだわるより、どの項目が大きいか、暮らしの満足度にどう関わるかを確かめます。 -
Point 03
年に数回の出費も忘れずに旅行、帰省、家電の買い替え、税金や車検など、毎月ではない支出も年間の生活費に含めます。通帳や過去の明細を振り返り、年額を月割りすると退職後の見通しに反映しやすくなります。削る支出と大切にしたい支出を分け、無理のない予算を考えましょう。
年金・退職金・資産を並べて、老後の備えをシミュレーション
退職後の暮らしを具体的に考えるには、毎月の生活費だけでなく、どのような収入や資産を使えるのかも一緒に整理することが大切です。ねんきん定期便などで確認できる年金の見込額、退職金、預貯金を把握し、先に整理した生活費の目安と照らし合わせると、毎月の収支や貯蓄の取り崩し方が見えてきます。年金だけで不足する場合も、その差額が分かれば、退職時期や働き方、支出の見直しなど、今から検討できる選択肢を考えやすくなります。
ただし、将来の支出は一定ではありません。通院や治療にかかる医療費、家電の買い替え、住宅の修繕、車の維持費など、時期や金額を正確に予測しにくい出費もあります。毎月の生活費に加えて、こうした臨時支出を見込んでおくことで、「普段の暮らしは賄えても、大きな出費が重なるとどうなるか」といった点まで確認できます。持ち家か賃貸か、住宅ローンが残るかどうかなど、住まいの条件も資金計画に影響します。
シミュレーションでは、収入や支出を一つの数字に決めつけず、いくつかのケースで比べてみるのがおすすめです。たとえば、想定どおりの年金を受け取れるケースに加え、医療費や修繕費が増えた場合、趣味や旅行を楽しむ費用を多めに見込んだ場合などを試算します。前提を変えることで、資金がどのくらいの期間持ちそうか、どの支出を調整できるかが分かり、漠然とした不安を具体的な検討事項へと置き換えられます。
試算は将来を言い当てるものではなく、今後の暮らしを考えるための道しるべです。年金見込額や退職金の金額がまだ確定していなくても、現時点で分かる範囲から始め、状況に応じて見直していけば大丈夫です。じろう家計の相談所では、独立系FPとして特定の商品に偏らない立場から、収入・資産・生活費を整理し、複数のシナリオをグラフや表で見える形にします。将来への不安を数字で確かめながら、自分に合った退職後の暮らし方を考えてみませんか。
ただし、将来の支出は一定ではありません。通院や治療にかかる医療費、家電の買い替え、住宅の修繕、車の維持費など、時期や金額を正確に予測しにくい出費もあります。毎月の生活費に加えて、こうした臨時支出を見込んでおくことで、「普段の暮らしは賄えても、大きな出費が重なるとどうなるか」といった点まで確認できます。持ち家か賃貸か、住宅ローンが残るかどうかなど、住まいの条件も資金計画に影響します。
シミュレーションでは、収入や支出を一つの数字に決めつけず、いくつかのケースで比べてみるのがおすすめです。たとえば、想定どおりの年金を受け取れるケースに加え、医療費や修繕費が増えた場合、趣味や旅行を楽しむ費用を多めに見込んだ場合などを試算します。前提を変えることで、資金がどのくらいの期間持ちそうか、どの支出を調整できるかが分かり、漠然とした不安を具体的な検討事項へと置き換えられます。
試算は将来を言い当てるものではなく、今後の暮らしを考えるための道しるべです。年金見込額や退職金の金額がまだ確定していなくても、現時点で分かる範囲から始め、状況に応じて見直していけば大丈夫です。じろう家計の相談所では、独立系FPとして特定の商品に偏らない立場から、収入・資産・生活費を整理し、複数のシナリオをグラフや表で見える形にします。将来への不安を数字で確かめながら、自分に合った退職後の暮らし方を考えてみませんか。
投資信託は「何を買うか」の前に、目的と使う時期を整理
老後資金を準備する方法のひとつに、投資信託があります。ただし、預貯金のように元本が保証されているわけではなく、運用状況によっては購入したときより値下がりすることがあります。将来の資金づくりに役立つ可能性がある一方で、必要な時期に資産が目減りしていることもあり得るため、仕組みやリスクを理解してから検討することが大切です。
まず考えたいのは、いつ、何のために使うお金なのかという点です。近いうちに使う予定の生活費や医療費、住まいの修繕費などは、価格変動の影響を受けにくい預貯金で備える方法があります。一方、使うまでに時間がある資金については、値動きの幅や運用期間を確認しながら、投資信託を含む選択肢を検討できます。資金を使う時期が近づいたら、相場の状況だけに頼らず、必要額をどのように確保するかもあらかじめ考えておきましょう。
投資信託を比較するときは、過去の成績だけで判断せず、投資対象や値動きの特徴、購入時や保有中にかかる費用などを確認します。分散投資をしていても損失が生じる可能性はあり、分散すれば必ず利益が得られるということではありません。また、手数料は商品によって異なり、長期間保有する場合には運用成果に影響することがあります。仕組みや費用を理解しにくいと感じたら、急いで決めず、説明を受けて納得できるか確かめることも重要です。
退職後の家計をシミュレーションする際は、毎月の生活費、年金収入、退職金や預貯金、投資に回せる余裕資金を一緒に整理します。相場が下落した場合や、医療・介護、住宅の修繕などで支出が増えた場合も想定すると、預貯金として確保しておきたい金額や、運用資産を取り崩す時期を考えやすくなります。投資信託を利用するかどうか、またどの程度を充てるかは、年齢だけで決めるものではありません。家計の収支や資産状況、価格変動をどこまで受け入れられるかに応じて検討しましょう。
特定の商品を選ぶことを前提にするのではなく、まずは「いつまでに、いくら必要か」「値下がりしたときにも生活費を確保できるか」を見える形にすることが出発点です。預貯金と運用資産の役割を分けて考え、無理のない計画を立てることで、老後資金に関する不安を具体的な判断につなげられます。
まず考えたいのは、いつ、何のために使うお金なのかという点です。近いうちに使う予定の生活費や医療費、住まいの修繕費などは、価格変動の影響を受けにくい預貯金で備える方法があります。一方、使うまでに時間がある資金については、値動きの幅や運用期間を確認しながら、投資信託を含む選択肢を検討できます。資金を使う時期が近づいたら、相場の状況だけに頼らず、必要額をどのように確保するかもあらかじめ考えておきましょう。
投資信託を比較するときは、過去の成績だけで判断せず、投資対象や値動きの特徴、購入時や保有中にかかる費用などを確認します。分散投資をしていても損失が生じる可能性はあり、分散すれば必ず利益が得られるということではありません。また、手数料は商品によって異なり、長期間保有する場合には運用成果に影響することがあります。仕組みや費用を理解しにくいと感じたら、急いで決めず、説明を受けて納得できるか確かめることも重要です。
退職後の家計をシミュレーションする際は、毎月の生活費、年金収入、退職金や預貯金、投資に回せる余裕資金を一緒に整理します。相場が下落した場合や、医療・介護、住宅の修繕などで支出が増えた場合も想定すると、預貯金として確保しておきたい金額や、運用資産を取り崩す時期を考えやすくなります。投資信託を利用するかどうか、またどの程度を充てるかは、年齢だけで決めるものではありません。家計の収支や資産状況、価格変動をどこまで受け入れられるかに応じて検討しましょう。
特定の商品を選ぶことを前提にするのではなく、まずは「いつまでに、いくら必要か」「値下がりしたときにも生活費を確保できるか」を見える形にすることが出発点です。預貯金と運用資産の役割を分けて考え、無理のない計画を立てることで、老後資金に関する不安を具体的な判断につなげられます。
大宮で、退職後のお金を一緒に整理しませんか?
退職後の生活費をシミュレーションするときは、年金や預貯金の額だけでなく、どんな暮らしを送りたいか、住まいや医療にどのくらい備えたいかも含めて考えることが大切です。じろう家計の相談所では、家計の現状やこれからの希望を伺い、収入と支出を整理しながら、退職後のお金の見通しを一緒に確認します。数字が見えることで、漠然とした不安を「いつ、どのくらい備える必要があるのか」という具体的な課題に置き換えやすくなります。
特定の保険会社や金融機関に属さない独立系FPとして、商品の販売や契約を前提とせず、中立的な視点から家計設計をご提案します。必要に応じて、生活費の見直しや保険、固定費の整理なども含めて検討し、無理なく続けられる方法を探します。投資を含む資産形成についても、特定の商品を勧めるのではなく、資金を使う時期や値下がりの可能性を踏まえ、家計全体の計画の中で考えることを大切にしています。
相談にあたり、資料を完璧に揃える必要はありません。家計簿や通帳のメモ、ねんきん定期便など、手元にあるものだけで大丈夫です。何を用意すればよいか分からない場合も、初回のお話の中で必要な情報を確認していきます。ご家族と一緒の相談にも対応しており、退職後の暮らしについて共有しながら考えたい方にもご利用いただけます。
さいたま市大宮区を拠点に、埼玉県内のご相談はもちろん、オンラインで遠方からのご相談にも対応しています。まずは電話やメール、LINEなどでお問い合わせください。相談したい内容がまだまとまっていなくても構いません。「退職後のお金が心配」「年金だけで生活できるか知りたい」といった気がかりから、今後の確認方法をご案内します。営業時間は9時から18時までで、時間外や土日についてもご相談いただけます。
特定の保険会社や金融機関に属さない独立系FPとして、商品の販売や契約を前提とせず、中立的な視点から家計設計をご提案します。必要に応じて、生活費の見直しや保険、固定費の整理なども含めて検討し、無理なく続けられる方法を探します。投資を含む資産形成についても、特定の商品を勧めるのではなく、資金を使う時期や値下がりの可能性を踏まえ、家計全体の計画の中で考えることを大切にしています。
相談にあたり、資料を完璧に揃える必要はありません。家計簿や通帳のメモ、ねんきん定期便など、手元にあるものだけで大丈夫です。何を用意すればよいか分からない場合も、初回のお話の中で必要な情報を確認していきます。ご家族と一緒の相談にも対応しており、退職後の暮らしについて共有しながら考えたい方にもご利用いただけます。
さいたま市大宮区を拠点に、埼玉県内のご相談はもちろん、オンラインで遠方からのご相談にも対応しています。まずは電話やメール、LINEなどでお問い合わせください。相談したい内容がまだまとまっていなくても構いません。「退職後のお金が心配」「年金だけで生活できるか知りたい」といった気がかりから、今後の確認方法をご案内します。営業時間は9時から18時までで、時間外や土日についてもご相談いただけます。
Contact お問い合わせ
このサイトはreCAPTCHAとGoogleによって保護されており、Googleの
プライバシーポリシー と
利用規約が適用されます。
Instagram
インスタグラム
Related
関連記事
-
 2026.11.03大宮でスマホ代を見直すなら。毎月の固定費を軽くして、家計にゆとりを
-
 2026.10.26大宮で家族のスマホ代を見直すなら。固定費を整えて、これからの家計にゆとりを。
-
 2026.10.21大宮で、未来のお金を「見える安心」に。老後資金も貯蓄計画も、あなたに合う一歩から。
-
 2026.10.24大宮で考える、年金だけに頼らない老後設計。お金の不安を数字で見える安心へ。
-
 2026.10.24退職後の不安を、見える安心に。大宮から始める老後資金と生活費の見直し
-
 2026.10.26大宮で考える、これからの暮らしとお金。家計を整え、セカンドライフの安心を数字に。
-
 2026.10.26離婚後の暮らしも、これからの老後も。大宮の独立系FPと、お金の不安を「見える安心」に変える。
-
 2026.10.26大宮で、老後の住まいとお金に安心を。住宅費を見える化し、あなたらしい暮らしを支えるライフプランニング
-
 2026.10.26大宮で描く、心豊かなリタイア生活。生活費と収支を見える化し、「これから」の不安を具体的な安心に変えます。
-
 2026.10.24大宮で離婚前後の家計を整える。パート収入を活かし、これからの生活費を数字で見える安心へ。
-
 2026.10.22大宮の家計、スマホ代から未来を変える。固定費を整えて、老後資金にゆとりを。
-
 2026.10.2250代からの老後資金、ひとりで悩まず数字で整理。大宮の独立系FPと、これからの暮らしに安心を。
-
 2026.10.22定年後のお金の不安を、見える安心に。大宮の独立系FPと、あなたらしい老後資金計画を一緒に。
-
 2026.10.23老後のお金の不安を、見える安心へ。大宮で始める家計の見直し
-
 2026.10.22老後のお金、見える化すれば道が見える。大宮の独立系FPと、あなたらしい生活設計を。
-
 2026.10.21老後のお金の不安を、見える安心へ。大宮から始める、あなたらしい資産形成
-
 2026.10.24資産運用だけで、老後の心配を抱え込まない。大宮で年金と暮らしを見通す生活設計
-
 2026.11.03大宮で定年後のお金に悩んだら、退職金の「使い道」から老後の安心をつくる。独立系FPと、これからの暮らしを数字で見える化しませんか?